中东空域受限,亚欧直飞涨多少(国际空运舱位够补吗)
中东空域管制、航路绕行,已经持续影响亚欧空运干线,很多卖家最关心两个问题:运价涨幅大概在什么区间?绕飞之后,新增的直飞运力能不能补上原本中东中转的舱位缺口?地缘带来的运力结构变化,不是简单涨价,而是航线分层、舱位分化,不同渠道涨幅差异巨大。
过去很长一段时间,亚欧货运大量依靠中东枢纽中转,迪拜、阿布扎比、卡塔尔机场是亚洲往返欧洲的核心中转节点,依托海湾航司的网络,中转运价稳定、舱位充足。空域受限之后,大量航司无法走原有近路,被迫改道绕行中亚、土耳其走廊,飞行里程增加数百至上千公里,燃油消耗、飞行时长同步上涨,航司运营成本直接抬升财新网。一部分航司直接削减中东中转班次,中东枢纽的可用货运运力明显收缩,这是本轮运价上行的底层原因。
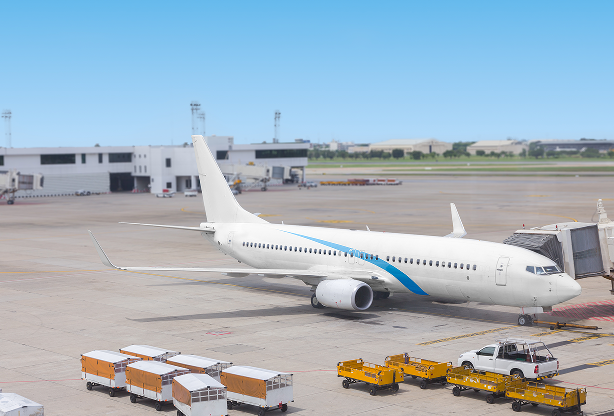
从市场行情来看,分中转和直飞两条线。原本走中东中转的渠道,受冲击最大,运价涨幅普遍在 20%-40%,旺季峰值更高;而亚欧直飞航线,也就是国内口岸直飞欧洲核心机场的航班,本身不经过中东空域,供给相对稳定,但大量原本走中转的货源涌入直飞渠道,需求被挤压,直飞运价同步上涨,涨幅大多集中在 10%-25% 区间。高附加值、时效敏感的货,比如电子零部件、医药冷链,愿意接受更高价格抢占有限直飞舱位,进一步推高优质舱位价格。
接下来回答第二个核心问题:新增直飞舱位够不够补上缺口?答案是很难完全补齐。航司增加直飞航班,受飞机数量、机组、起降时刻、机场地面保障能力多重约束,不是短期可以快速扩产的。宽体货机总量有限,客运腹舱也是固定供给,就算航司主动加开直飞班次,新增运力的速度,跟不上从中东中转溢出的货源规模。同时,替代绕行航路本身也存在拥堵,中亚走廊空域容量有限,航班排队、流控频发,航班准点率下降,变相降低有效运力,哪怕有航班,也不等于稳定可用舱位。
市场上会出现明显分层:高价直飞舱优先供给长期包板大客户、工业订单;中小卖家、电商散货,要么接受涨价拿少量直飞位置,要么退回绕行中转渠道,承担更长时效和更高延误风险。很多货代宣传的 “新增直飞补位”,更多是局部短期补充,无法抹平整体运力缺口。
实操层面的应对方案,卖家要做好渠道组合。时效优先的高价值货,提前锁定直飞包板,和货代约定锁价周期,避免临时涨价;对时效容忍度高的普货,可以分流一部分到中欧卡航、海空联运,对冲空运涨价;同时预留缓冲期,绕行航路的航班延误、取消概率显著上升,不要卡紧平台入仓截止时间。
总结来说,中东空域受限带来的成本传导,中东中转渠道涨幅明显高于亚欧直飞;直飞航线虽然不受空域封锁直接影响,但货源涌入带动涨价,新增直飞运力短期不足以完全填补中转运力流失的缺口。接下来一段时间,亚欧空运都会维持 “直飞贵、中转慢、舱位紧” 的格局,备货计划要提前规划,不要临时突击订舱。
以上便是本期百运网为您分享的全部内容,若您还有任何国际物流方面的服务需求,请咨询百运网专业的国际物流顾问。(注意:上文所涉及到的所有费用和时效仅供参考,具体请以实际走货为准,谢谢。)